米Sila、パナソニックエナジーと10億ドル規模の供給契約を締結 次世代電池向けシリコン負極で
エグゼクティブ・サマリー // 主要ポイント
- •Sila Nanotechnologiesとパナソニックエナジーが、10億ドル超規模のシリコンカーボン負極材供給契約を締結。
- •本契約により、従来型黒鉛負極の代替となる「Titan Silicon」が、米国内の商用EV製造ラインへ大規模に導入される転換点となる。
- •米国防省からの融資支援を含め、電池製造の国内回帰と技術主権の確保が国家安全保障の重要項目として位置づけられた。
- •技術的には電池のエネルギー密度が最大40%向上し、充電時間の短縮とEVの航続距離延長を同時に実現する。
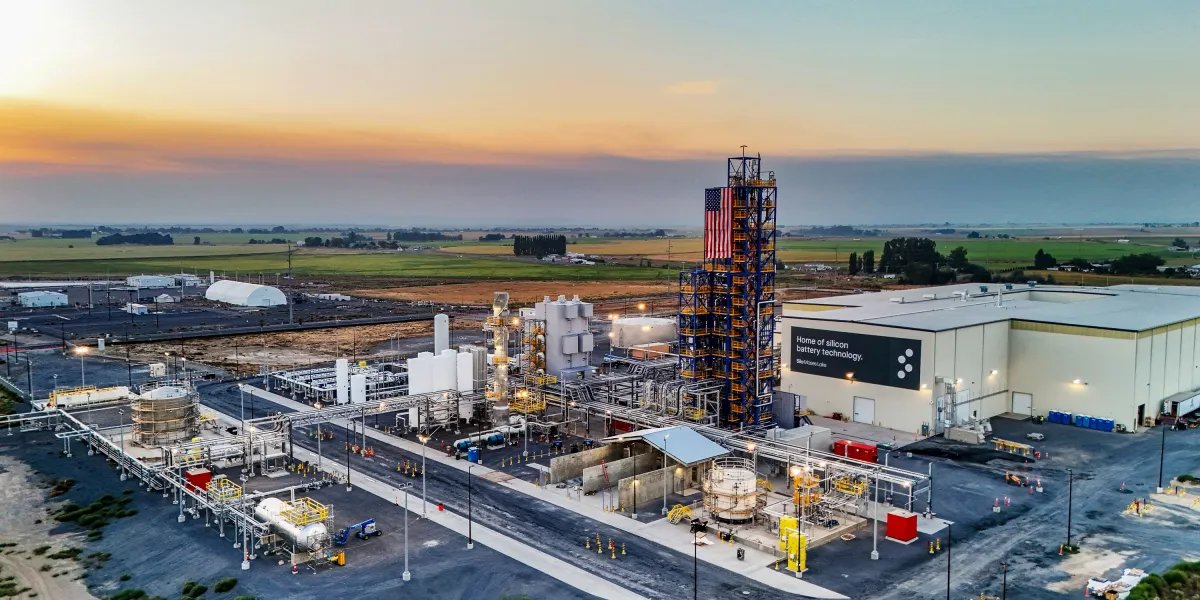
ワシントン州モーゼスレイク — 次世代電池材料を開発するSila Nanotechnologies(サイラ・ナノテクノロジーズ)は、グローバル電池メーカーであるパナソニックエナジーと、シリコンカーボン負極材の供給に関する複数年の商業契約を締結した。同社によれば、この契約の総額は10億ドル(約1,500億円)を超える可能性がある。この商業合意は、代替電池化学に対する米国内の取り組みとして最大規模の一つであり、ここ数年、企業破綻や電気自動車(EV)需要の減速により停滞していた米国のサプライチェーンに決定的な勢いをもたらすことになる。
本契約は、西側諸国がクリーンエネルギー移行へアプローチする姿勢の重大な変化を示している。EVのエネルギー密度向上、航続距離の延長、充電時間の短縮を約束するだけでなく、この業務提携は資本と産業政策の抜本的な再編を浮き彫りにしている。自動車大手や電池メーカーが東アジアの加工能力に過度に依存するサプライチェーンのリスク低減を急ぐ中、Silaの商業的なブレイクスルーは、代替負極材がようやく小規模なパイロット生産から自動車向けの大規模量産フェーズに移行したことを示唆している。
ラボの化学から商業スケールへ
MITテクノロジーレビューの分析によれば、この合意は、マクロ経済の変動に翻弄されてきた先進電池分野にとって、苦難の末に勝ち取った勝利を意味する。過去3年間、多くの米国内電池開発企業は、資本集積型の拡大タイムラインや、緩やかなEV普及曲線という重圧に苦しみ、著名な企業ですら深刻な構造的逆風に直面してきた。Silaが数十億ドル規模の商業パイプラインを確保したことは、合成シリコン負極がティア1自動車メーカーの厳しい認定基準をクリアできることを証明する数少ない事例である。
「ここ数年、いくつかの高名な企業の失敗が続いた米国だが、次世代電池にとって待望の明るいニュースだ」とMITテクノロジーレビューは報じ、Silaのマイルストーンを米国の先端製造業における重要な転換点と評した。
元テスラの電池エンジニアらによって設立されたSilaは、10年以上にわたり、従来の黒鉛(グラファイト)を置き換える独自素材「Titan Silicon」の開発に注力してきた。シリコンは、標準的な合成黒鉛や天然黒鉛と比べて最大10倍のリチウムイオンを蓄積できる理論上の容量が古くから認められていた。しかし、純粋なシリコンを用いた従来の試みでは、充放電サイクル時に粒子が最大300%膨張し、電極を破損させて電池寿命を著しく低下させるという課題があった。Silaはこの壁を、ナノサイズのシリコンを多孔質のマイクロメーター単位のカーボンマトリックス内に封じ込め、膨張を内部で吸収させることで克服した。
事業拡大と技術アーキテクチャ
この複数年契約の条件に基づき、Silaはワシントン州モーゼスレイクの商業施設でシリコンカーボン材を製造し、北米各地にあるパナソニックエナジーの電池工場へ直接供給する。この長期契約で求められる供給量を満たすため、Silaはモーゼスレイク拠点の広範な拡張に着手しており、この資本プログラムにより約500人の製造・建設雇用が創出され、年間生産能力は飛躍的に向上する見込みである。
世界の主要自動車メーカーを顧客に持つパナソニックエナジーにとって、Titan Siliconの商業用セルアーキテクチャへの統合は、体積エネルギー密度を約20%向上させる即効性のある手段となる。最終的には最大40%の向上を目指すロードマップを掲げている。実際の自動車利用においては、これらの技術革新により、電池パックの物理的な重量を増やすことなく航続距離を数百マイル延長するか、あるいは同様の性能を維持しつつ電池パックの軽量・小型化を実現し、コストを抑えた車両開発が可能になる。さらに、この負極化学は急速充電時のリチウム析出を大幅に抑制し、充電時間を10〜15分程度まで短縮できる可能性がある。
地政学的な追い風と産業の主権
本取引の戦略的意義は、車両のスペックを超えたところにある。現在、中国は世界の電池グレード黒鉛の抽出・精製能力の90%以上を支配しており、2023年後半には主要な負極材料に対する輸出規制を強いるなど、独占的なボトルネックとなっている。その結果、西側の自動車メーカーやセルメーカーは、原料供給の多角化と、友好国間での生産ローカライズを急ぐ必要に迫られている。
この脆弱性が、米連邦政府による積極的な介入を加速させている。これまでの先端エネルギーベンチャーが民間ベンチャーキャピタルやエネルギー省の助成金にほぼ全面的に依存していたのに対し、Silaのモーゼスレイク開発は、米国国防生産法に基づく国防省からの14億ドルの融資枠など、異例の政府支援によって支えられている。防衛当局による直接的な資本介入は、電池生産がもはや気候変動の脱炭素という観点だけでなく、国防、技術的自立、そして経済安全保障に不可欠な柱として評価されていることを示している。
今後、Silaとパナソニックエナジーにとっての最大の課題は、実行スピードと歩留まりの経済性となる。数トンのパイロット生産から年間数万トン規模の量産へと移行するには、前例のない化学的な精度と厳格なコスト管理が求められる。モーゼスレイクの拠点が生産および認定のマイルストーンをクリアすれば、Silaとパナソニックの提携は、北米における非黒鉛負極の商業化における決定的な技術的・商業的ベンチマークとなり、世界的な電池製造の競争バランスを永久に変える可能性がある。
本記事は The OmniWire の編集基準に準拠して作成されています。一次報道は公式通信社の公表情報に基づいています。